Nokia, de leader mondial à quasi-faillite : les leçons pour tout investisseur particulier
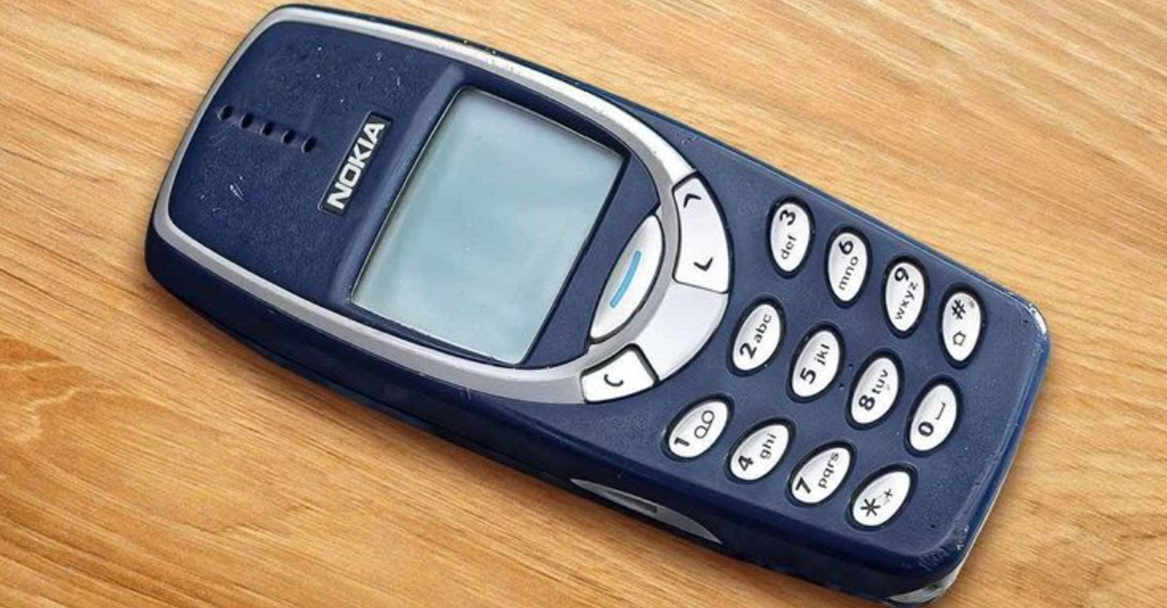
Nokia
dominait plus d'un tiers du marché mondial du mobile en 2007 avant de voir son
action perdre plus de 95 % de sa valeur en une décennie, dépassée par l'iPhone
puis partiellement rachetée par Microsoft. Cette chute spectaculaire illustre
un risque essentiel pour tout investisseur particulier : miser trop lourdement
sur une seule entreprise, même dominante, expose à une perte de capital brutale
et durable.
Introduction
Il y a vingt ans, posséder une action Nokia semblait presque
aussi sûr que posséder un livret d'épargne. L'entreprise finlandaise vendait un
téléphone toutes les trois secondes, pesait près de 4 % du PIB de son pays et
paraissait indéboulonnable. Puis, en quelques années, tout s'est effondré.
Cette histoire n'est pas qu'une anecdote technologique. Elle
touche directement à une question que tout investisseur particulier se pose un
jour : peut-on faire confiance à une entreprise leader simplement parce qu'elle
est leader aujourd'hui ? Dans cet article, on retrace l'ascension puis la chute
de Nokia, sa reconversion inattendue, et surtout les leçons concrètes à en
tirer pour construire un portefeuille plus résilient.
Nokia, du
conglomérat industriel finlandais au numéro un mondial du mobile
Avant d'être un fabricant de téléphones, Nokia était une
entreprise industrielle fondée au 19e siècle le long de la rivière Nokianvirta,
en Finlande. Elle fabriquait des bottes en caoutchouc, du papier et des pneus.
Rien, dans son histoire d'origine, ne laissait présager une domination mondiale
sur la téléphonie mobile.
Le tournant a lieu dans les années 1980, quand la direction
investit massivement dans les télécommunications. En 1992, le nouveau PDG Jorma
Ollila va plus loin : il vend l'ensemble des activités historiques pour
transformer Nokia en un acteur unique du mobile. Ce pari radical porte ses
fruits bien au-delà des attentes.
En 2000, Nokia devient le moteur économique de la Finlande,
représentant environ 4 % du PIB national et un tiers de la capitalisation
boursière d'Helsinki. En 2007, l'entreprise détient plus d'un tiers du marché
mondial du mobile, avec des modèles comme le Nokia 1100, qui s'écoulera à 250
millions d'exemplaires, un record encore difficile à égaler aujourd'hui.
Le jour
où Nokia a manqué le virage du smartphone tactile
En janvier 2007, Steve Jobs présente le premier iPhone. La
direction de Nokia, alors au sommet de sa puissance, sous-estime cette annonce
: prix trop élevé, autonomie faible, écran tactile jugé fragile. Ce jugement va
coûter très cher à l'entreprise.
Ce qui rend l'histoire encore plus frappante, c'est que
Nokia avait développé en interne un prototype à écran tactile dès 2004. Le
projet a été abandonné, jugé trop risqué pour une entreprise organisée autour
du matériel plutôt que du logiciel. Son système d'exploitation, Symbian, était
par ailleurs fragmenté : chaque modèle nécessitait une réécriture du code, ce
qui a fini par étouffer son écosystème face à iOS et Android.
En 2011, le nouveau PDG Stephen Elop publie un mémo interne
resté célèbre, comparant Nokia à une « plateforme en feu », et annonce
l'abandon de Symbian au profit d'une alliance exclusive avec Windows Phone de
Microsoft. Malgré des smartphones Lumia techniquement solides, le manque
d'applications tierces condamne cette stratégie à l'échec commercial.
L'effondrement
en bourse : une chute de plus de 95 % en douze ans
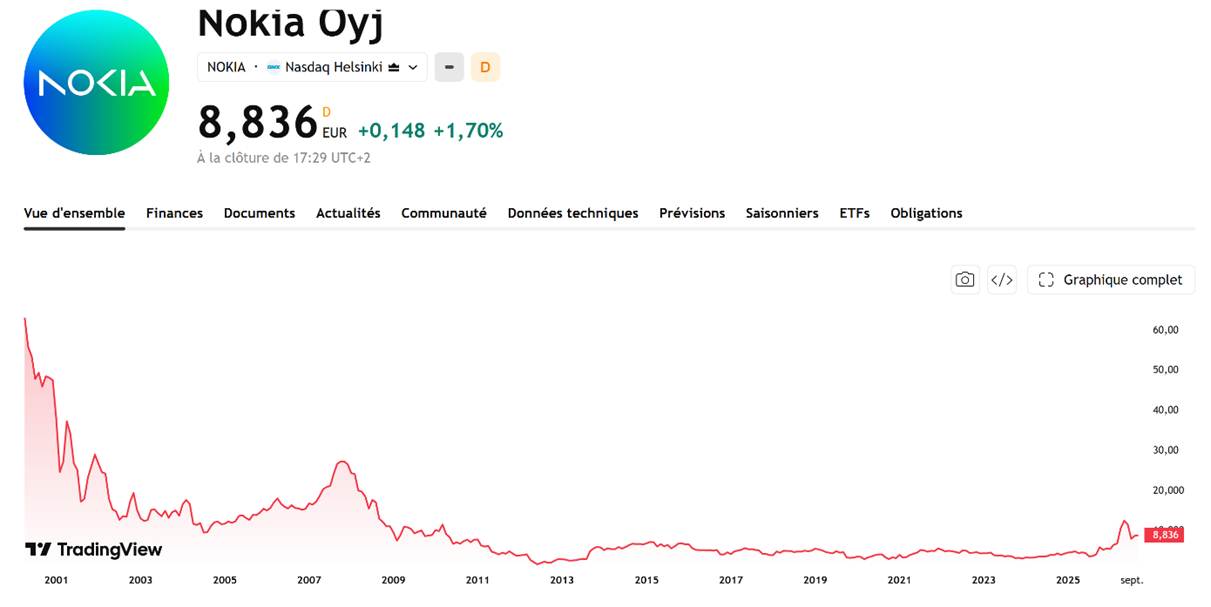
L'action Nokia atteint un sommet historique d'environ 65
euros à la Bourse d'Helsinki au printemps 2000, en pleine bulle internet. Entre
ce sommet et le point bas atteint en 2012, le titre s'effondre sous les 2
euros, effaçant plus de 95 % de sa valeur. Peu d'entreprises du CAC 40 ou du
SBF 120 ont connu une chute d'une telle ampleur en si peu de temps.
Les conséquences dépassent largement les actionnaires. La
fermeture progressive des usines plonge la Finlande dans une récession marquée
par plusieurs années consécutives de contraction du PIB, une période que les
économistes finlandais qualifient encore de « décennie perdue ».
En septembre 2013, Microsoft annonce le rachat de la
division mobile de Nokia pour environ 5,44 milliards d'euros, soit près de 32
000 salariés transférés vers le groupe américain. Deux ans plus tard, Microsoft
déprécie cette activité de plusieurs milliards de dollars et met fin à la
marque Lumia, qui disparaît du grand public en 2017.
Le risque de concentration : la vraie leçon pour un
investisseur particulier
C'est ici que l'histoire de Nokia dépasse le simple récit
d'entreprise. Elle illustre un phénomène bien documenté par la recherche
académique : la performance boursière est extrêmement concentrée sur un petit
nombre d'entreprises, et personne ne peut savoir à l'avance laquelle restera
dominante.
Les travaux du chercheur Hendrik Bessembinder montrent
qu'une poignée d'entreprises seulement concentre l'essentiel de la création de
richesse boursière sur plusieurs décennies, la grande majorité des actions
individuelles ne faisant pas mieux qu'un placement sans risque. Nokia, en 2007,
aurait probablement figuré parmi les « gagnantes » de ce type d'étude. Cinq ans
plus tard, elle aurait fait partie des perdantes.
D'autres études, notamment celles de S&P Dow Jones
Indices régulièrement citées dans le cadre du rapport SPIVA, montrent que même
les gérants professionnels peinent à battre durablement leur indice de
référence en sélectionnant des titres individuels. Cela ne veut pas dire qu'il
ne faut jamais investir dans une action isolée, mais que le faire avec une part
trop importante de son capital est structurellement risqué, quelle que soit la
qualité apparente de l'entreprise.
La
renaissance improbable : comment Nokia s'est réinventée dans les réseaux
télécoms
Ce que beaucoup ignorent, c'est que Nokia n'a jamais
vraiment disparu. Lors de la vente à Microsoft en 2013, l'entreprise n'a cédé
que la fabrication de téléphones grand public. Elle a conservé sa filiale
d'infrastructures télécoms, Nokia Networks, qui représentait déjà plus de la
moitié de son chiffre d'affaires.
En 2015, Nokia rachète le franco-américain Alcatel-Lucent
pour environ 15,6 milliards d'euros, mettant la main au passage sur les
célèbres Bell Labs. Cette opération hisse l'entreprise finlandaise au rang de
géant mondial des réseaux, aux côtés du suédois Ericsson et du chinois Huawei.
Avec les restrictions occidentales visant Huawei, Nokia et
Ericsson se partagent aujourd'hui une grande partie des contrats de déploiement
5G en Europe, aux États-Unis et en Inde. L'entreprise emploie désormais
plusieurs dizaines de milliers de personnes dans le monde et prépare la 6G dans
ses laboratoires d'Espoo. Un retournement de situation que peu d'analystes
auraient parié possible en 2012.
Les
brevets technologiques, la rente silencieuse de Nokia
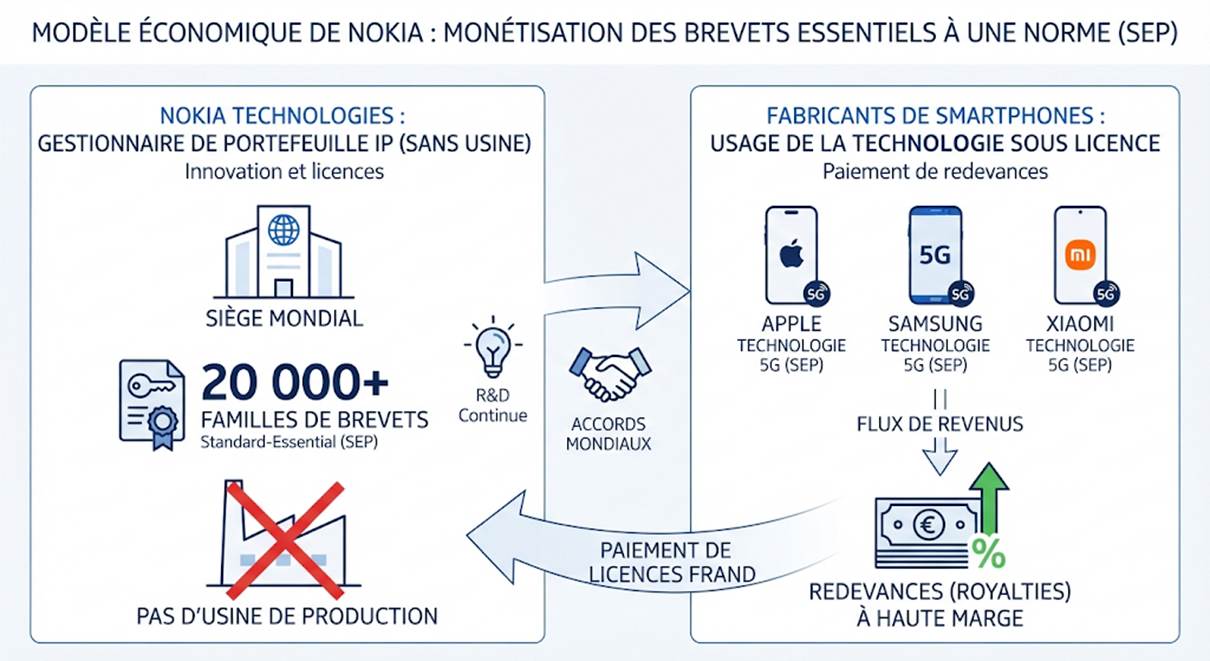
Au fil de son histoire, Nokia a accumulé un portefeuille de
propriété intellectuelle considérable : environ 20 000 familles de brevets
couvrant la 2G, la 3G, la 4G, la 5G et le Wi-Fi. Une grande partie constitue
des brevets dits « essentiels à une norme », c'est-à-dire incontournables pour
tout fabricant d'appareils connectés.
Sa filiale Nokia Technologies gère ces licences avec un
effectif réduit, sans fabriquer aucun produit physique, mais génère des revenus
significatifs à marge très élevée, nettement supérieure à celle de la vente
d'équipements réseau. Des groupes comme Apple, Samsung ou Xiaomi versent des
redevances pour utiliser ces technologies.
En 2017, à la suite d'un contentieux, Apple aurait versé
plus de 2 milliards d'euros à Nokia, avant de renouveler un accord de licence
confidentiel en 2023. Ce modèle montre qu'une entreprise peut se réinventer
loin de son activité d'origine, mais il reste un cas particulier, difficile à
identifier à l'avance pour un investisseur.
La régularité et la diversification : plus fiables qu'un pari
sur une seule valeur
Face à ce type d'histoire, la tentation est grande de
vouloir « repérer le prochain Nokia » avant sa chute, ou « le prochain Apple »
avant son envol. En pratique, cette approche est extrêmement difficile à
exécuter avec constance, y compris pour des professionnels équipés d'outils
sophistiqués.
Une alternative plus robuste consiste à répartir son capital
sur un grand nombre d'entreprises via un ETF (fonds indiciel coté), et à
investir régulièrement plutôt que de chercher le bon moment. C'est le principe
du DCA (dollar-cost averaging, ou investissement programmé) : on achète une
somme fixe à intervalles réguliers, ce qui lisse le prix d'achat moyen et
réduit l'impact d'une mauvaise chronologie.
Sur le long terme, les intérêts composés jouent également en
faveur de la régularité : chaque gain réinvesti génère à son tour des gains, un
effet qui se manifeste surtout après plusieurs années de discipline. Selon
l'enveloppe utilisée en France (PEA pour les actions européennes, CTO pour un
accès plus large, assurance-vie pour la flexibilité fiscale), la fiscalité
applicable diffère, mais la logique de fond reste la même : la constance
protège mieux qu'un pari isolé, aussi convaincant soit-il sur le papier.
Les
limites et les pièges à connaître avant d'investir dans une valeur individuelle
Investir dans une action isolée ne permet pas la même
protection qu'un portefeuille diversifié. Le premier piège est le biais de
familiarité : on fait confiance à une entreprise parce qu'on connaît sa marque,
pas parce qu'on a réellement analysé ses fondamentaux, sa dette ou sa position
concurrentielle.
Le deuxième piège concerne la tentation de « rattraper » une
perte en prenant plus de risque, par exemple via des produits à effet de levier
ou des produits dérivés complexes. Ces instruments amplifient les gains
potentiels, mais aussi les pertes, et peuvent conduire à perdre plus que le
capital initialement investi. Ils demandent une compréhension technique que
beaucoup de particuliers n'ont pas au moment où ils les utilisent.
Enfin, la surconfiance dans les récits d'entreprise — « trop
grande pour tomber », « leader incontesté », « technologie imbattable » — est
précisément ce qui a coûté cher aux actionnaires de Nokia en 2007. Garder une
part d'esprit critique, même face aux entreprises qui semblent dominer
aujourd'hui, reste l'un des réflexes les plus utiles en bourse.
Questions
fréquentes
Pourquoi l'action Nokia a-t-elle autant chuté après 2000
?
Nokia n'a pas anticipé la transition vers les smartphones tactiles, notamment
l'iPhone lancé en 2007. Son système d'exploitation fragmenté et son
organisation centrée sur le matériel ont accéléré la perte de parts de marché
face à Apple et Android.
Nokia est-elle encore une entreprise cotée en bourse
aujourd'hui ?
Oui. Après avoir vendu sa division mobile à Microsoft en 2013, Nokia s'est
reconvertie dans les infrastructures télécoms (5G, 6G) et la gestion de brevets
technologiques. Cet article ne constitue pas un conseil d'investissement sur ce
titre.
Comment éviter de reproduire l'erreur de miser sur une
seule entreprise ?
La diversification via des ETF larges et un investissement régulier (DCA)
réduisent la dépendance à la performance d'une seule société, sans éliminer
totalement le risque de marché.
Qu'est-ce qu'un brevet essentiel à une norme (SEP) ?
C'est un brevet couvrant une technologie incontournable pour respecter une
norme industrielle (comme la 4G ou la 5G). Toute entreprise fabricant des
appareils compatibles doit verser une redevance à son détenteur.
Investir dans une seule action est-il toujours une
mauvaise idée ?
Pas nécessairement, mais cela concentre le risque sur les résultats d'une seule
entreprise. Beaucoup d'investisseurs limitent la part de leur portefeuille
consacrée à des titres individuels pour cette raison.
ScalpNX
comme copilote avant de miser sur une valeur individuelle
L'histoire de Nokia rappelle qu'aucune entreprise, aussi
dominante soit-elle, n'est à l'abri d'un retournement brutal. C'est précisément
dans ce type de contexte que ScalpNX a été conçu : non pas comme un outil qui
prédit les gagnants de demain, mais comme un radar quantitatif qui aide à mieux
lire l'état du marché avant de prendre une décision plus engageante.
Le LAB de ScalpNX offre une vue d'ensemble du marché, un
thermomètre du bruit ambiant, utile pour prendre du recul avant de se focaliser
sur une seule entreprise ou un seul secteur. Le LIVE, de son côté, présente une
sélection de signaux et permet de simuler une approche sur capital fictif, sans
risquer d'argent réel, avant d'envisager d'augmenter son exposition. L'outil
intègre aussi des filtres éthiques, incluant des logiques compatibles avec la
finance islamique pour les investisseurs qui en ont besoin.
Dans les deux cas, ScalpNX ne gère jamais le capital de
l'utilisateur et ne passe aucun ordre à sa place. Le clic final reste toujours
chez le courtier de l'investisseur. L'objectif est de mieux comprendre ce qui
se passe sur les marchés avant de scaler son capital, pas de remplacer sa
propre décision.
Conclusion
L'histoire de Nokia n'est pas un simple récit d'échec ou de
rebond technologique. C'est un rappel concret que la domination d'une
entreprise à un instant donné ne garantit rien pour les dix années suivantes,
et que la diversification, la régularité et la compréhension de ce que l'on
possède restent les meilleurs remparts contre ce type de surprise.
Avant d'augmenter la part d'un capital exposée à une
entreprise ou à un secteur, prendre le temps d'observer le marché dans son
ensemble peut faire la différence. C'est le rôle que ScalpNX cherche à jouer :
un copilote quantitatif pour voir plus clair, simuler avant d'agir, et garder
la tête froide — sans jamais cliquer à la place de l'investisseur.
Cet article a un but pédagogique et ne constitue pas un
conseil en investissement personnalisé. Tout investissement en actions comporte
un risque de perte en capital, et les performances passées ne préjugent pas des
performances futures. Pour toute décision d'investissement, il est recommandé
de se référer aux informations disponibles sur le site de l'Autorité des
marchés financiers (AMF).