Le luxe est-il devenu une valeur cyclique en Bourse ?
Pendant
près de quinze ans, le luxe a été perçu en Bourse comme une valeur de
croissance quasi immunisée contre les cycles économiques. Depuis 2023, les
résultats de LVMH, Kering et, dans une moindre mesure, Hermès montrent une
sensibilité croissante à la conjoncture mondiale — ralentissement chinois,
tensions commerciales, consommateurs plus prudents. Le secteur n'est pas devenu
cyclique comme l'automobile du jour au lendemain, mais la frontière s'est
nettement rapprochée.
Une
question qui dépasse le cercle des initiés
Si vous détenez un ETF CAC 40, une ligne LVMH sur votre PEA,
ou simplement des parts d'un fonds actions Europe, vous êtes probablement
exposé au secteur du luxe sans forcément le savoir. LVMH, Hermès et Kering
pèsent lourd dans les grands indices européens, et leurs publications
trimestrielles font régulièrement la une de l'actualité économique.
Pendant longtemps, cette exposition était rassurante : le
luxe passait pour un secteur à l'abri des à-coups conjoncturels, porté par une
clientèle mondiale et fortunée, peu sensible aux crises. Les deux dernières
années ont mis ce narratif à l'épreuve. Cet article fait le point sur ce qui a
changé, pourquoi, et ce que cela implique concrètement pour un investisseur
particulier.
Valeur
cyclique, valeur défensive : de quoi parle-t-on exactement
En Bourse, on classe généralement les entreprises selon leur
sensibilité au cycle économique. Une valeur cyclique est une entreprise
dont les résultats suivent de près la conjoncture : automobile, construction,
matières premières, industrie. Quand l'économie ralentit, ses ventes et ses
marges reculent vite ; quand elle repart, elles rebondissent tout aussi vite.
À l'opposé, une valeur défensive (santé, alimentaire,
services publics) continue de vendre à peu près autant, crise ou pas, parce que
ses produits répondent à des besoins de base. Entre les deux, on trouve des valeurs
de croissance, dont la progression repose sur une dynamique propre
(innovation, expansion géographique, montée en gamme) plutôt que sur le cycle
macroéconomique.
Le luxe a longtemps été rangé dans cette troisième catégorie
: ni vraiment cyclique, ni défensif, mais porté par sa propre trajectoire de
croissance, indépendamment des soubresauts économiques classiques.
Le luxe,
une exception pendant quinze ans
Entre le début des années 2010 et 2022, le secteur a
enchaîné les records. La demande chinoise en forte expansion, l'essor de la
classe moyenne supérieure dans les marchés émergents et le pouvoir de fixation
des prix des grandes maisons ont nourri une croissance quasi ininterrompue. Une
marque comme Louis Vuitton ou Chanel peut augmenter ses tarifs sans perdre de
clients, ce qui protège ses marges même quand les coûts augmentent.
Cette capacité à imposer ses prix — le fameux pricing
power — est justement ce qui distingue traditionnellement une valeur de
croissance résiliente d'une valeur cyclique classique, dont les marges sont
beaucoup plus dépendantes du contexte économique général.
2023-2025
: le retournement qui change la donne
Le narratif a commencé à se fissurer à partir de 2023, et
les chiffres publiés depuis illustrent un ralentissement net. Chez LVMH, le
bénéfice net a reculé de 17 % en 2024, à 12,6 milliards d'euros. La tendance
s'est confirmée en 2025 : sur l'année complète, le chiffre d'affaires du groupe
s'est contracté d'environ 5 % le chiffre d'affaires du groupe à la tête de 70
maisons de luxe à 80,81 milliards d'euros, avec un résultat opérationnel en
repli de 9 %.
Chez Kering, la chute a été encore plus marquée : le
bénéfice net du groupe s'est effondré de 62 % en 2024. Le groupe Kering, en
difficulté avec sa marque Gucci qu'il tente de redresser, a vu son bénéfice net
s'effondrer de 62%, pénalisé par les difficultés de Gucci. Début 2026, la
prudence affichée par LVMH pour l'exercice en cours a d'ailleurs entraîné une chute
immédiate des valeurs du secteur en Bourse, LVMH perdant plus de 6 % en une
seule séance à la mi-journée. Kering se repliait de 2,4% tandis qu'Hermès
lâchait 0,5%.
Ce type de réaction boursière brutale à une simple
publication trimestrielle est justement une caractéristique typique des valeurs
cycliques, beaucoup plus que des valeurs de croissance stables.
Pourquoi
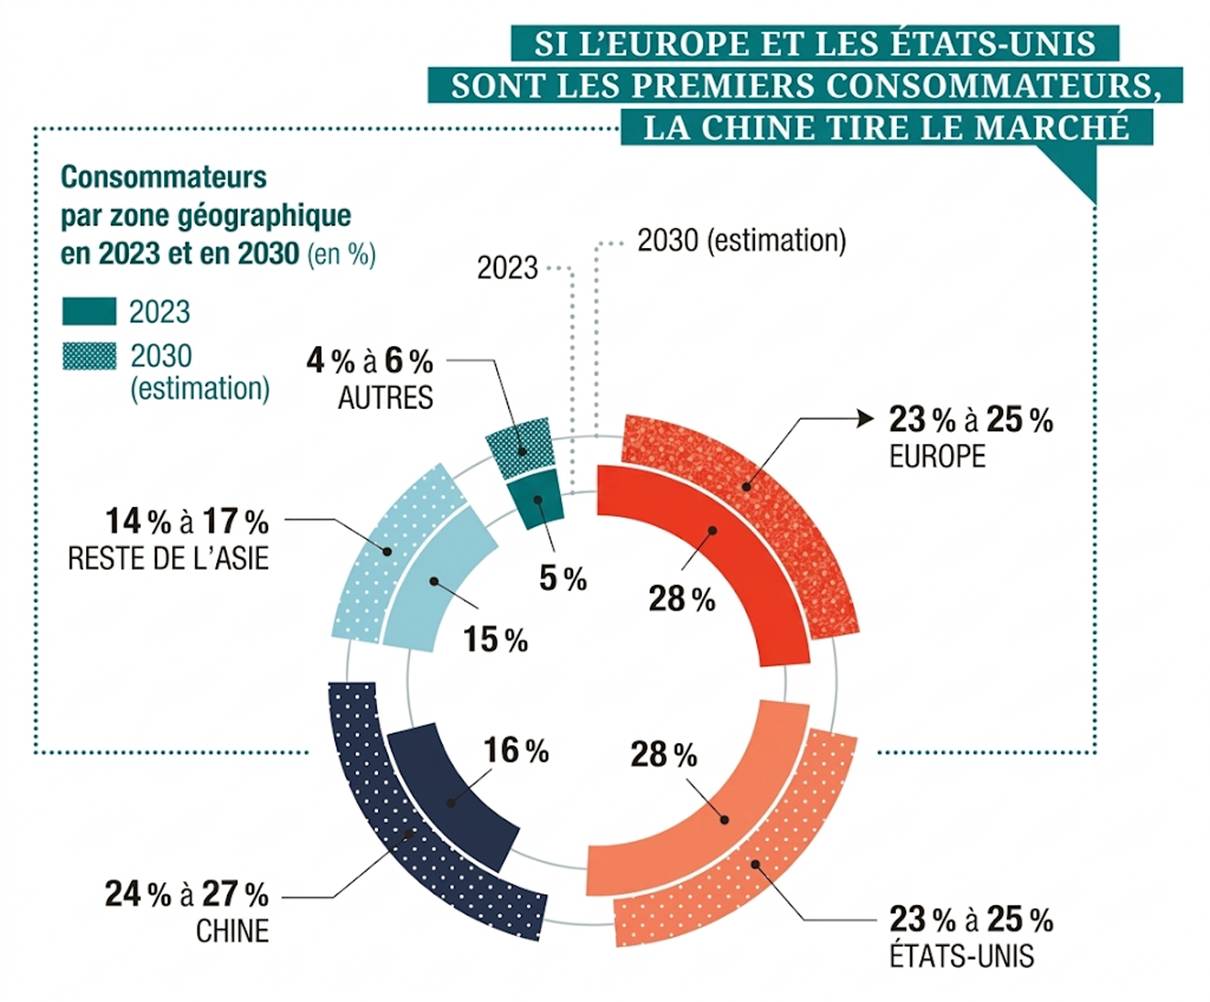
la Chine pèse autant sur le secteur
Une grande partie de l'explication tient à la géographie de
la demande. Le luxe occidental réalise une part importante de son chiffre
d'affaires auprès de la clientèle chinoise, que ce soit en Chine continentale
ou via le tourisme d'achat en Europe et en Asie. Or la consommation chinoise a
nettement ralenti depuis 2023, freinée par la crise immobilière locale et une
confiance des ménages en berne.
Le ralentissement du marché du luxe a été particulièrement
pénalisé par des dépenses moins fortes des consommateurs chinois. Les tensions
commerciales entre grandes puissances ont ajouté une couche d'incertitude
supplémentaire, notamment sur les marchés américain et chinois pour certaines
catégories comme les vins et spiritueux. Le groupe a expliqué ces chiffres par
les tensions commerciales pesant sur les marchés clés américain et chinois.
Cette dépendance à un nombre limité de zones géographiques
est précisément ce qui rapproche le luxe d'un secteur cyclique classique : ses
résultats deviennent otages d'un contexte macroéconomique et géopolitique
qu'aucune marque, aussi puissante soit-elle, ne maîtrise.
Toutes
les maisons de luxe ne sont pas logées à la même enseigne
Un point mérite d'être souligné : parler du « secteur du
luxe » comme d'un bloc uniforme est trompeur. La dispersion des performances
entre les différentes maisons est justement l'un des signaux les plus
intéressants pour comprendre ce qui se joue.
Hermès, positionné sur l'ultra-luxe avec une clientèle très
haut de gamme et des listes d'attente sur ses produits phares, a mieux traversé
la période, avec un bénéfice net en hausse de 6,8 % en 2024 Hermès a réalisé
une nouvelle année record avec un bénéfice net en hausse de 6,8% et un chiffre
d'affaires qui passe les 15 milliards d'euros. À l'inverse, Kering, plus exposé
au segment « aspirationnel » via Gucci — une clientèle plus jeune et plus sensible
au prix — a beaucoup plus souffert. Ferrari et Moncler, eux, ont même vu leurs
résultats progresser sur la même période.
Cette hétérogénéité suggère que la question n'est pas tant «
le luxe est-il cyclique ? » mais plutôt « quel segment du luxe est cyclique, et
lequel reste protégé ? ». Le luxe ultra-haut de gamme, avec une clientèle peu
sensible au prix, se rapproche encore d'une logique défensive. Le luxe
aspirationnel, en revanche, se comporte de plus en plus comme une valeur
cyclique classique.
Ce que la
Bourse nous dit sur la cyclicité du secteur
Au-delà des résultats des entreprises elles-mêmes, le
comportement du cours de Bourse est un indicateur complémentaire. Une valeur
cyclique se caractérise par une volatilité plus forte autour des publications
de résultats et par une compression rapide des multiples de valorisation dès
que la croissance ralentit.
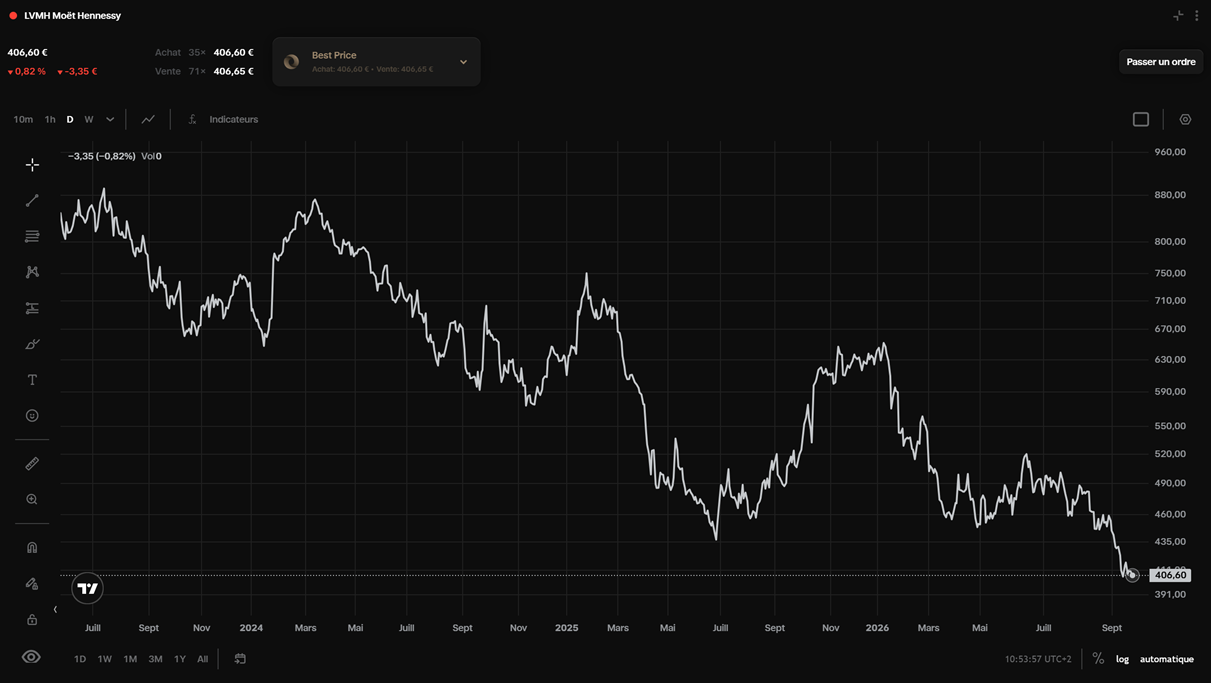
Le marché a réagi de façon vive à plusieurs reprises depuis
2023, avec des mouvements de plusieurs points de pourcentage en une seule
séance sur des titres comme LVMH ou Kering. Ce type de réactivité, qui n'était
pas la norme pour ces valeurs il y a dix ans, illustre un changement dans la
perception des investisseurs : le luxe est désormais évalué avec une prime de
croissance plus faible qu'auparavant, et davantage scruté à l'aune du cycle
économique mondial.
Pourquoi éviter de réagir à chaud à une seule publication
trimestrielle
Face à des mouvements de marché aussi marqués, la tentation
est grande d'agir dans l'instant — vendre après une mauvaise publication,
acheter après un rebond. Cette réaction, connue sous le nom de biais de
récence, pousse souvent à acheter ou vendre au pire moment.
Un trimestre décevant ne dit pas grand-chose de la
trajectoire d'une entreprise sur cinq ou dix ans, tout comme un trimestre
exceptionnel ne garantit rien pour la suite. La discipline — observer les
tendances sur plusieurs publications, comprendre les causes structurelles d'un
ralentissement plutôt que réagir au bruit d'une seule annonce — reste, ici
comme ailleurs, plus déterminante que la rapidité de réaction.
Les
limites à accepter avant d'investir dans le secteur du luxe
Investir sur des valeurs du luxe, en direct ou via un ETF
sectoriel, comporte plusieurs limites qu'il vaut mieux connaître avant de se
lancer.
D'abord, un risque de concentration géographique : la
dépendance à la Chine et, dans une moindre mesure, aux États-Unis, rend ces
valeurs vulnérables à des décisions politiques ou économiques hors de contrôle
des entreprises elles-mêmes. Ensuite, un risque de valorisation : le
luxe s'est longtemps négocié avec des multiples de valorisation élevés,
justifiés par une croissance forte et régulière ; quand cette croissance
ralentit, la correction du cours peut être brutale, même si l'entreprise reste
fondamentalement solide.
Enfin, un risque de concentration sectorielle dans les
grands indices européens : LVMH, Hermès et Kering pèsent lourd dans le CAC
40, ce qui signifie qu'un investisseur pensant être « diversifié » via un
simple tracker peut en réalité porter une exposition significative au luxe sans
l'avoir choisi explicitement. Il est important de rappeler que les performances
passées ne préjugent jamais des performances futures, et que tout
investissement en actions comporte un risque de perte en capital.
Questions
fréquentes
Le luxe
est-il une bonne valeur refuge en 2026 ?
Moins qu'avant. Le segment ultra-haut de gamme (Hermès) garde des
caractéristiques défensives, mais le luxe aspirationnel s'est montré nettement
plus sensible à la conjoncture depuis 2023.
Pourquoi
les actions LVMH et Kering ont-elles autant baissé récemment ?
Principalement à cause du ralentissement de la demande chinoise, des tensions
commerciales internationales et d'une base de comparaison très élevée après des
années de croissance record.
Toutes
les marques de luxe sont-elles logées à la même enseigne en Bourse ?
Non. Les maisons ultra-haut de gamme comme Hermès résistent mieux que les
acteurs plus exposés au segment aspirationnel, comme Gucci pour Kering.
Faut-il
éviter d'investir dans le secteur du luxe maintenant ?
Il n'y a pas de réponse universelle : cela dépend de l'horizon
d'investissement, de la tolérance au risque et de la diversification globale du
portefeuille. Une décision de ce type ne doit jamais reposer sur une seule
publication trimestrielle.
Un ETF
CAC 40 est-il exposé au risque du secteur du luxe ?
Oui, significativement, car LVMH, Hermès et Kering comptent parmi les
plus fortes pondérations de l'indice.
ScalpNX comme copilote pour lire un secteur avant
d'ajuster son exposition
Comprendre qu'un secteur change de nature — passer d'un
profil de croissance à un profil plus cyclique — demande de suivre dans la
durée des signaux qui dépassent largement l'actualité d'une seule publication
trimestrielle. C'est exactement le rôle du LAB de ScalpNX : offrir une
vue d'ensemble sur l'état des marchés, sans interpréter à chaud une seule
annonce isolée.
Le LIVE, de son côté, permet de tester une hypothèse
— par exemple, un ajustement de l'exposition au secteur du luxe — sur capital
fictif, avant d'envisager quoi que ce soit sur un compte réel. ScalpNX ne passe
aucun ordre, ne touche jamais au capital de l'utilisateur et n'a aucune
vocation à prédire si telle ou telle valeur va monter ou baisser : c'est un
outil pour prendre du recul et mieux comprendre un secteur, pas une boîte noire
qui décide à la place de l'investisseur.
En résumé
Le secteur du luxe n'est pas devenu une valeur cyclique au
sens strict, comparable à l'automobile ou aux matières premières. Mais il s'en
est nettement rapproché depuis 2023 : dépendance accrue à la conjoncture
chinoise, sensibilité forte aux publications trimestrielles, dispersion marquée
entre les maisons ultra-haut de gamme et le segment aspirationnel. Pour un
investisseur particulier, la bonne réaction n'est ni la panique ni l'euphorie
face à un trimestre isolé, mais une lecture posée des tendances de fond et une
vérification régulière de son niveau d'exposition réel au secteur.
Avant d'ajuster une position ou d'augmenter son capital
exposé à un secteur en pleine mutation, mieux vaut avoir observé la tendance
dans la durée plutôt que réagir à une seule publication. C'est précisément ce
que permet ScalpNX : un radar quantitatif pour prendre du recul, une simulation
sur capital fictif pour tester une intuition sans risque — le clic final
restant, comme toujours, entre les mains de l'investisseur, chez son propre
courtier.
Cet article a un objectif pédagogique et ne constitue pas
un conseil en investissement personnalisé au sens de la réglementation AMF.
Tout investissement en actions comporte un risque de perte en capital ; les
performances passées ne préjugent pas des performances futures.