Investir dans la défense : tendance durable ou bulle ?
Le
secteur de la défense a connu une hausse spectaculaire en bourse depuis 2022,
portée par la guerre en Ukraine et les engagements de l'OTAN à porter les
dépenses militaires à 5 % du PIB d'ici 2035. Cette dynamique repose sur des
décisions budgétaires pluriannuelles réelles, mais elle s'accompagne aussi de
valorisations tendues et d'un risque de bulle industrielle si les commandes ne
suivent pas les annonces politiques.
Comprendre
l'engouement autour des actions défense
Depuis l'invasion de l'Ukraine en février 2022, les valeurs
du secteur de la défense affichent des performances qui tranchent avec le reste
du marché. Des groupes comme Thales, Rheinmetall ou Leonardo ont vu leur cours
multiplié plusieurs fois en quelques années, un mouvement rare pour un secteur
historiquement jugé lent et cyclique.
Cette envolée n'est pas qu'un emballement spéculatif. Elle
s'appuie sur un changement politique concret : lors du sommet de l'OTAN à La
Haye en juin 2025, les Alliés se sont engagés à porter à 5 % du PIB la part
consacrée chaque année au financement de la défense d'ici 2035, dont 3,5 %
dédiés directement aux besoins militaires. C'est ce cadre budgétaire, voté et
documenté, qui distingue ce cycle des précédents emballements sectoriels.
Pour un investisseur qui découvre ce thème, la question
centrale n'est donc pas « la défense monte-t-elle ? » mais « qu'est-ce qui est
déjà dans le prix, et qu'est-ce qui reste incertain ? ».
Les
moteurs structurels : ce qui relève d'une vraie tendance de fond
Plusieurs éléments plaident pour un cycle qui dépasse la
simple réaction émotionnelle aux actualités géopolitiques. D'abord, les
engagements budgétaires sont pluriannuels et inscrits dans des lois de
programmation militaire, pas dans de simples annonces. En France, la
trajectoire vers 2030 est actée par la loi de programmation militaire ; en
Allemagne, un fonds spécial de plusieurs centaines de milliards d'euros a été
débloqué pour moderniser la Bundeswehr.
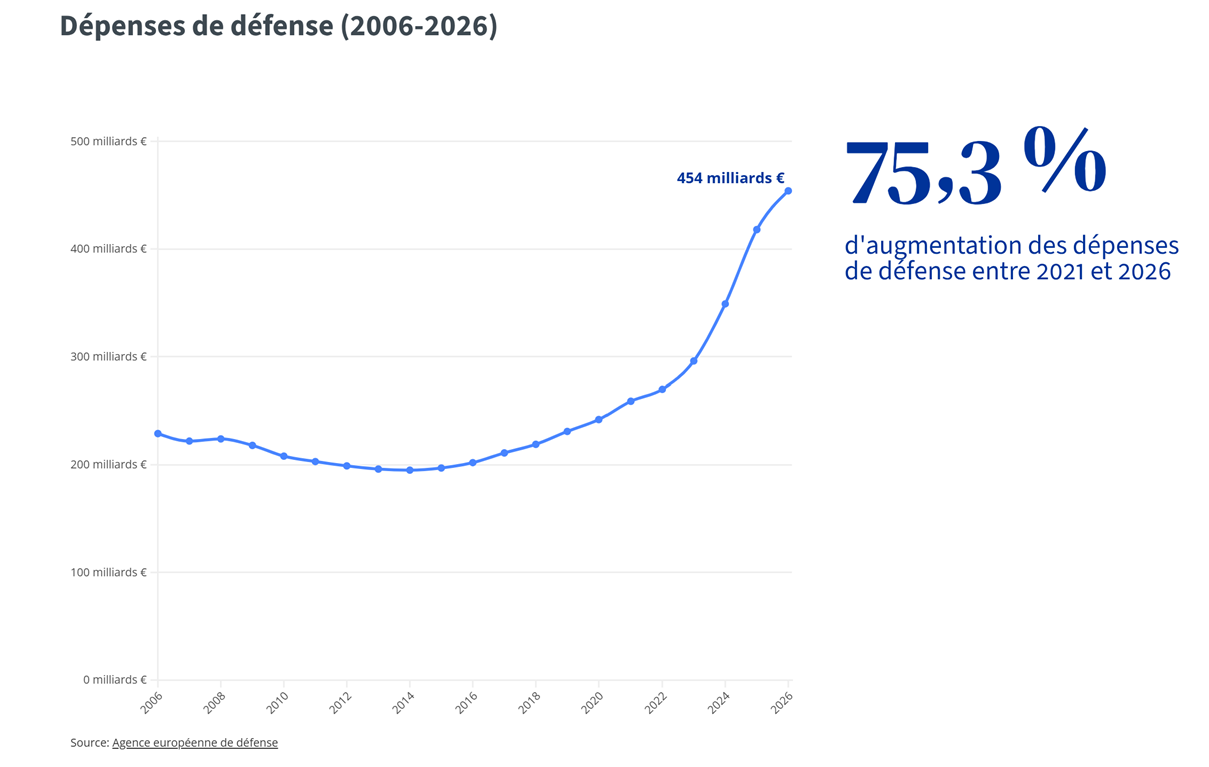
Ensuite, les pays de l'OTAN ont déjà augmenté leurs dépenses
de défense de base de près de 20 % en 2025 par rapport à l'année précédente, un
rythme de croissance rarement observé dans ce secteur. Cette accélération
traduit une réorientation durable des priorités budgétaires en Europe, portée
par la perception d'une menace russe installée dans la durée plutôt que par un
pic ponctuel.
Enfin, le secteur bénéficie d'un phénomène de relocalisation
industrielle. Les pays européens cherchent à réduire leur dépendance aux
équipements américains et à reconstruire une base industrielle et technologique
de défense sur le continent, ce qui profite aux groupes locaux sur le temps
long, pas seulement à l'occasion d'un pic d'achat.
Les signaux qui rappellent un risque de feu de paille
À l'inverse, plusieurs éléments invitent à la prudence. Le
premier est le décalage entre les annonces politiques et les commandes réelles.
Fixer un objectif de 5 % du PIB à horizon 2035 ne garantit pas que chaque pays
tiendra ce rythme : certains, comme l'Espagne, ont défendu des trajectoires
nationales bien inférieures à l'objectif commun, illustrant que l'unanimité
affichée au sommet cache des réalités budgétaires très différentes.
Le deuxième signal est celui des valorisations. Quand un
secteur entier voit ses multiples de valorisation grimper en quelques
trimestres, une partie de la croissance future est déjà « payée » par le
marché. Si les carnets de commandes déçoivent, même légèrement, la correction
peut être brutale, comme pour n'importe quel secteur porté par un narratif
fort.
Le troisième point concerne la concurrence internationale.
La montée en puissance d'acteurs comme la Corée du Sud, le Japon, l'Inde ou
Israël sur le marché de l'export pourrait fragmenter la demande et peser sur
les industriels européens et américains déjà positionnés sur ces marchés,
remettant en cause certaines projections de croissance.
Ce que
dit l'histoire des cycles de dépenses militaires
Les cycles de réarmement ne sont pas nouveaux. La Guerre
froide, la guerre du Golfe, ou encore la période post-11-Septembre ont chacun
généré des vagues d'investissement dans le secteur, suivies de phases de
ralentissement une fois les tensions retombées ou les budgets réorientés vers
d'autres priorités.
Ce qui distingue potentiellement le cycle actuel, c'est sa
double origine : une menace perçue comme durable (la Russie aux portes de
l'Europe) et une pression américaine explicite pour que les alliés européens
financent davantage leur propre défense. Ces deux facteurs ne dépendent pas
uniquement d'un conflit ponctuel, ce qui plaide pour un horizon plus long que
les cycles précédents — sans que cela constitue une certitude.
Investir
dans la défense : par actions individuelles ou par ETF
Pour un investisseur particulier, deux approches principales
existent. La première consiste à sélectionner des actions individuelles de
groupes de défense cotés. Cette approche demande une bonne compréhension des
carnets de commandes, des marges contractuelles et de l'exposition géographique
de chaque entreprise, ce qui peut être complexe pour un débutant.
La seconde approche passe par des ETF thématiques dédiés à
la défense et à l'aérospatiale, qui répartissent l'exposition sur plusieurs
dizaines de titres. Cette diversification réduit le risque lié à un industriel
en particulier, mais n'élimine pas le risque sectoriel : si l'ensemble du thème
« défense » se dégonfle, un ETF concentré sur ce secteur en subira les
conséquences comme n'importe quelle action du panier.
Ces ETF sont généralement accessibles en compte-titres
ordinaire (CTO). Leur éligibilité au PEA dépend de la composition géographique
du fonds : un ETF majoritairement investi en dehors de l'Union européenne n'y
sera pas éligible, un point à vérifier systématiquement avant d'investir.
La
question éthique et le filtrage ESG du secteur défense
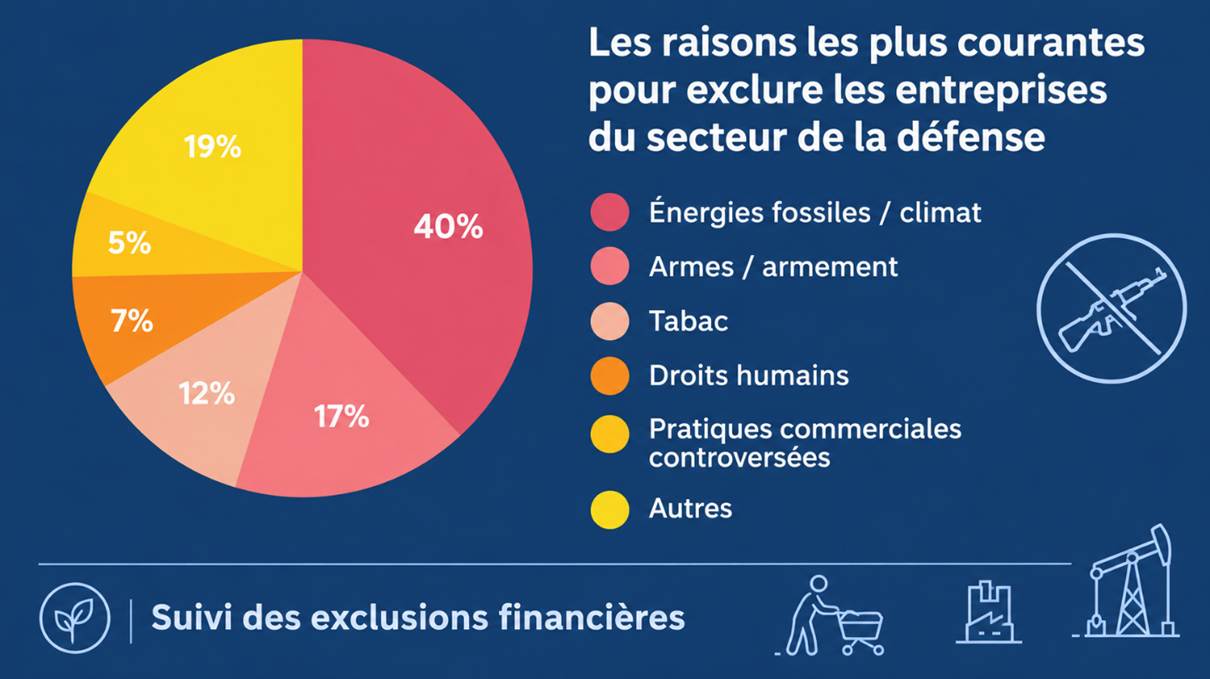
Le secteur de la défense pose une question particulière pour
les investisseurs soucieux de l'impact de leur portefeuille. La grande majorité
des fonds ESG classiques excluent purement et simplement les fabricants
d'armement, ce qui prive certains épargnants d'accès à ce thème via leurs
enveloppes habituelles.
Cette exclusion est encore plus systématique dans une
logique de finance islamique, où l'investissement dans l'armement fait partie
des secteurs généralement écartés au même titre que l'alcool ou les jeux
d'argent. Pour un investisseur qui suit ces principes, le thème défense n'est
tout simplement pas une option, quelle que soit sa performance boursière.
Pour les autres, la question reste légitime : investir dans
ce secteur revient à parier sur une réalité géopolitique qu'on préférerait
parfois ne pas voir se confirmer. C'est un arbitrage personnel, sans bonne ou
mauvaise réponse universelle.
La discipline d'investissement face à un secteur imprévisible
Comme pour tout secteur porté par un narratif fort, la
tentation est grande de vouloir « rentrer au bon moment » sur la défense. En
pratique, personne ne sait à l'avance si les valorisations actuelles reflètent
déjà tout le potentiel de croissance ou si le cycle a encore plusieurs années
devant lui.
Une approche par versements réguliers (DCA, ou dollar-cost
averaging), plutôt qu'un investissement massif en une seule fois, permet de
lisser le point d'entrée sur un thème volatil. Cela n'élimine pas le risque
sectoriel, mais cela évite de concentrer tout son capital sur un pic de
valorisation. Cette logique de régularité vaut d'ailleurs pour n'importe quel
thème d'investissement, pas seulement la défense.
Les
limites à accepter avant de se positionner sur ce thème
Investir sur la défense, c'est accepter plusieurs limites
concrètes. D'abord, ce n'est pas un secteur diversifiant : miser une part
importante de son portefeuille sur ce thème revient à concentrer son risque sur
un pari géopolitique unique, même si celui-ci est étayé par des budgets votés.
Ensuite, les performances passées de ces trois dernières
années ne préjugent en rien des performances futures. Un secteur qui a
fortement monté peut aussi fortement corriger, notamment si les tensions
géopolitiques s'apaisent ou si les gouvernements réduisent leurs ambitions
budgétaires face à d'autres priorités (dette publique, dépenses sociales).
Enfin, il faut se méfier des promesses de « rendement
garanti » que certains contenus en ligne associent à ce thème sous prétexte
qu'il est porté par des budgets d'État. Un budget voté n'est pas une garantie
de performance boursière : le marché intègre déjà une partie de ces
anticipations dans les cours actuels.
Questions
fréquentes
Le secteur de la défense est-il un bon investissement
à long terme ? Il bénéficie de moteurs structurels réels (budgets
pluriannuels, réarmement européen), mais reste un pari sectoriel concentré,
avec un risque de correction si les commandes déçoivent les attentes du marché.
Peut-on investir dans la défense via un PEA ?
Cela dépend du fonds ou de l'action choisie : les actions d'entreprises
européennes cotées y sont généralement éligibles, mais de nombreux ETF défense
sont exclus du PEA en raison de leur composition internationale.
Pourquoi les fonds ESG excluent-ils souvent les
valeurs de défense ? La majorité des grilles ESG classent l'armement
parmi les secteurs sensibles ou controversés, au même titre que le tabac ou le
charbon, ce qui conduit à leur exclusion automatique de nombreux fonds
labellisés.
La hausse des actions défense depuis 2022 est-elle
déjà terminée ? Personne ne peut l'affirmer avec certitude : cela
dépendra de l'exécution réelle des budgets annoncés et de l'évolution du
contexte géopolitique, deux éléments impossibles à prédire avec précision.
Investir dans la défense est-il compatible avec la
finance islamique ? Non, en règle générale : les secteurs liés à
l'armement font partie des activités exclues par les grilles de filtrage halal,
au même titre que l'alcool ou les jeux d'argent.
ScalpNX comme copilote pour lire un thème sectoriel
sans se fier au narratif seul
Sur un thème comme la défense, où l'actualité géopolitique
et les annonces politiques peuvent créer autant d'excès d'optimisme que de
mouvements de panique, disposer d'un outil pour prendre du recul sur l'état
réel du marché est utile. C'est le rôle du LAB de ScalpNX : offrir une vue
d'ensemble du marché, sans filtre émotionnel, pour distinguer ce qui relève
d'un vrai mouvement de fond de ce qui tient davantage du bruit médiatique.
Le LIVE permet ensuite d'observer une sélection de signaux
et de simuler une stratégie sur capital fictif, avant d'envisager quoi que ce
soit sur un compte réel. Sur un secteur aussi sensible aux annonces
géopolitiques que la défense, cette étape de simulation aide à comprendre
comment une approche réagirait dans différents scénarios, sans jamais engager
de capital réel ni cliquer à la place de l'utilisateur. Les filtres éthiques
intégrés permettent également d'exclure certains secteurs sensibles selon les convictions
de chacun.
Conclusion : un thème réel, mais pas une évidence à
long terme
La défense n'est ni un simple feu de paille spéculatif, ni
une martingale garantie. C'est un secteur porté par des décisions budgétaires
concrètes et pluriannuelles, mais aussi par des valorisations qui intègrent
déjà une bonne partie des attentes futures. Comme pour tout thème
d'investissement porté par un narratif fort, la lucidité consiste à comprendre
ce qui relève des faits (budgets votés, trajectoires OTAN) et ce qui relève de
l'anticipation (croissance future des commandes, stabilité géopolitique).
Avant d'augmenter son exposition à un secteur aussi
spécifique, mieux vaut prendre le temps d'observer le marché, tester ses
hypothèses sur capital fictif, et rester conscient qu'aucun thème, aussi solide
soit-il sur le papier, n'est à l'abri d'une correction. ScalpNX peut servir de
copilote dans cette phase d'observation : un radar quantitatif pour voir plus
clair avant de décider, jamais un outil qui décide à votre place.
Investir comporte un risque de perte en capital. Les
performances passées ne préjugent pas des performances futures. Cet article a
une vocation pédagogique et ne constitue pas un conseil en investissement
personnalisé. Pour plus d'informations sur les risques liés aux marchés
financiers, consultez le site de l'AMF.