Face à la hausse des taux et à l'inflation énergétique, quels actifs protègent vraiment votre épargne ?
Début novembre 2026, le contexte a changé de nature : la BCE a marqué une pause à 2,50 %, mais les marchés anticipent une nouvelle hausse en décembre, pendant que l'OAT française à 10 ans a dépassé 5 % pour la première fois depuis 2002, que l'or a corrigé lourdement depuis son record de janvier, et que le pétrole repart au-dessus de 107 dollars. Dans ce climat plus tendu et plus incertain qu'il y a quelques mois, aucune classe d'actifs ne protège parfaitement : l'or et les obligations indexées sur l'inflation restent les options les plus directes, mais chacune a ses propres limites, amplifiées par les derniers développements.
Pourquoi
cette question est plus actuelle que jamais
Les dernières semaines ont concentré plusieurs chocs
simultanés sur les marchés obligataires et les matières premières. Côté taux,
la BCE a choisi de marquer une pause le 29 octobre 2026, après deux hausses
déjà intervenues en 2026, en maintenant son taux de dépôt à 2,50 %, mais trois
responsables monétaires jugent désormais qu'un nouveau relèvement de 25 points
de base en décembre est très probable, le marché évaluant cette probabilité
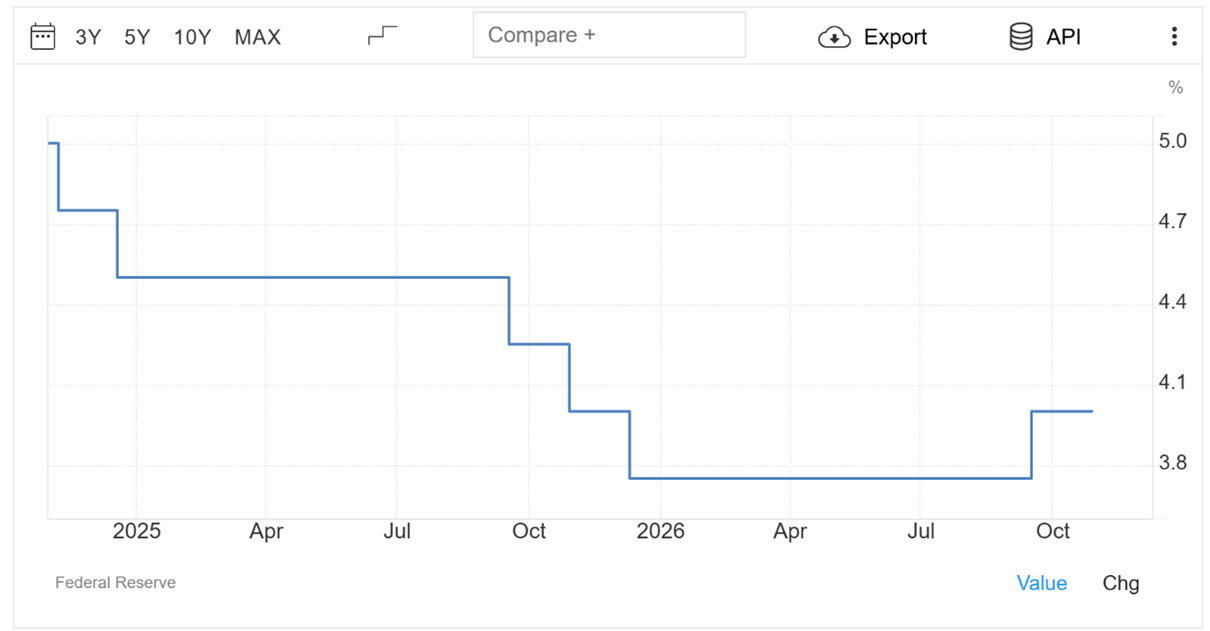
autour de 80 %. Aux États-Unis, la Fed a elle aussi maintenu ses taux, dans une
fourchette de 3,75 % à 4,00 %, mais la décision n'a pas été unanime : deux
responsables ont voté en faveur d'une hausse, l'institution reconnaissant que
l'inflation reste élevée.
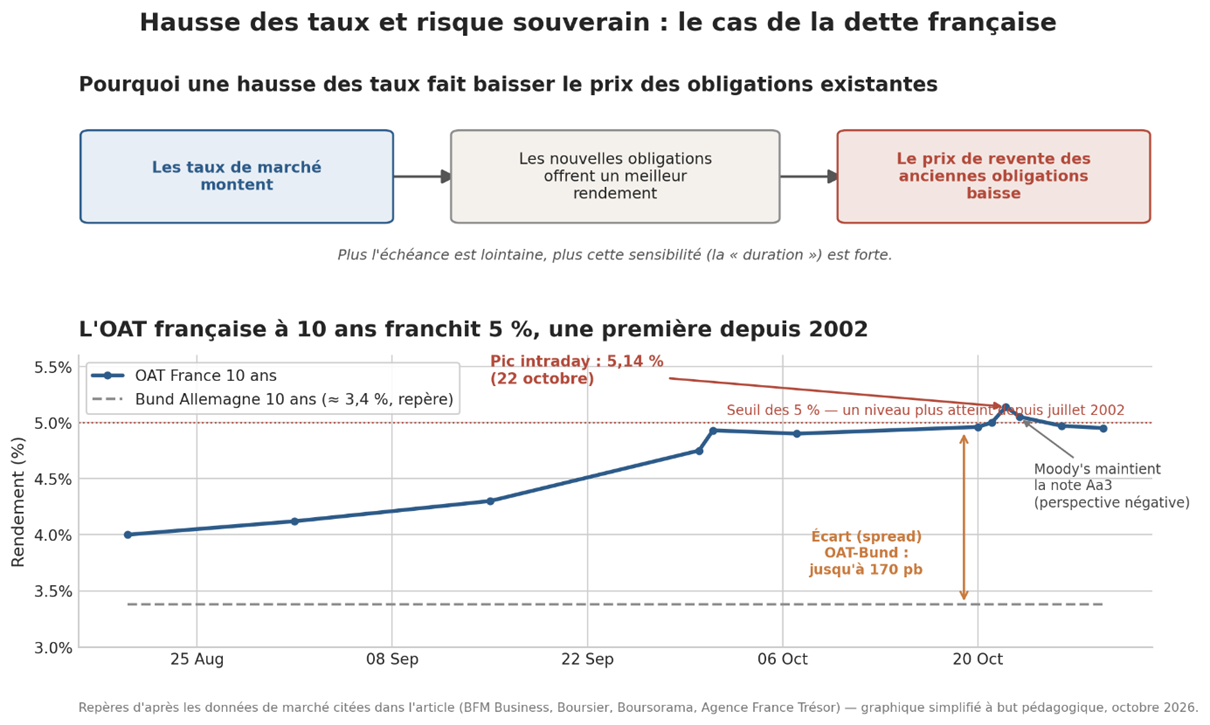
Mais le véritable séisme de ces dernières semaines vient de
la France. Le rendement de l'OAT française à 10 ans a dépassé 5 % le 21 octobre
2026, un niveau plus revu depuis juillet 2002, porté par les inquiétudes sur la
trajectoire budgétaire du pays plus que par la seule politique monétaire de la
BCE. Dans ce climat, Christine Lagarde a annoncé son départ anticipé de la
présidence de la BCE, en pleine crise politique et budgétaire française, tandis
que l'institution avertit que l'ampleur du choc énergétique devrait continuer à
peser sur l'inflation et la croissance. Cet article fait le point, avec les
données les plus récentes disponibles, sur ce que l'or, les matières premières
et les obligations peuvent réellement apporter comme protection dans ce contexte
mouvant.
Comprendre
le mécanisme : taux, inflation énergétique et prime de risque, trois forces à
distinguer
Il est tentant de tout expliquer par une seule cause :
"les taux montent à cause de l'inflation". La réalité de fin 2026 est
plus nuancée, et c'est important à comprendre pour choisir la bonne protection.
Il y a d'un côté la politique monétaire des banques centrales, qui réagit à
l'inflation générale et au choc énergétique. Il y a de l'autre la prime de
risque souveraine, propre à chaque pays, qui reflète la confiance des marchés
dans la capacité d'un État à rembourser sa dette.
C'est exactement ce qui s'est joué en France à l'automne
2026 : le rendement à 10 ans est passé de 4 % à 5 % en seulement deux mois, un
mouvement bien plus rapide que ce que justifierait la seule trajectoire des
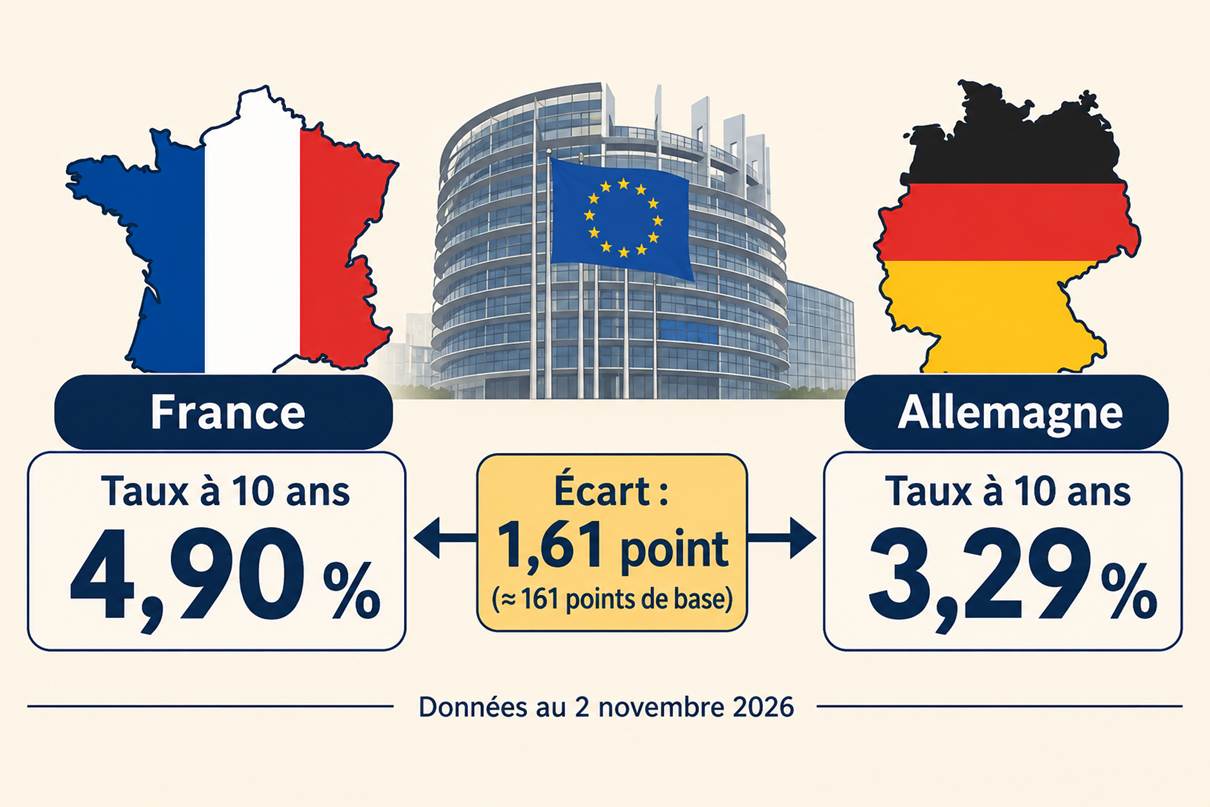
taux directeurs de la BCE. L'écart de taux entre la France et l'Allemagne, un
indicateur clé du risque perçu, a atteint 170 points de base le 22 octobre
2026, un niveau comparable à celui observé lors de la crise de la dette
européenne de 2010-2012. Cette distinction entre risque de taux général et risque
souverain spécifique à un pays est centrale pour comprendre pourquoi certains
actifs protègent dans un cas et pas dans l'autre.
L'or,
valeur refuge historique, mais en nette correction depuis janvier
L'or reste l'actif le plus cité comme protection contre
l'inflation, parce qu'il ne dépend d'aucune monnaie ni d'aucun État. Mais
l'année 2026 illustre à quel point cette protection est volatile à court terme.
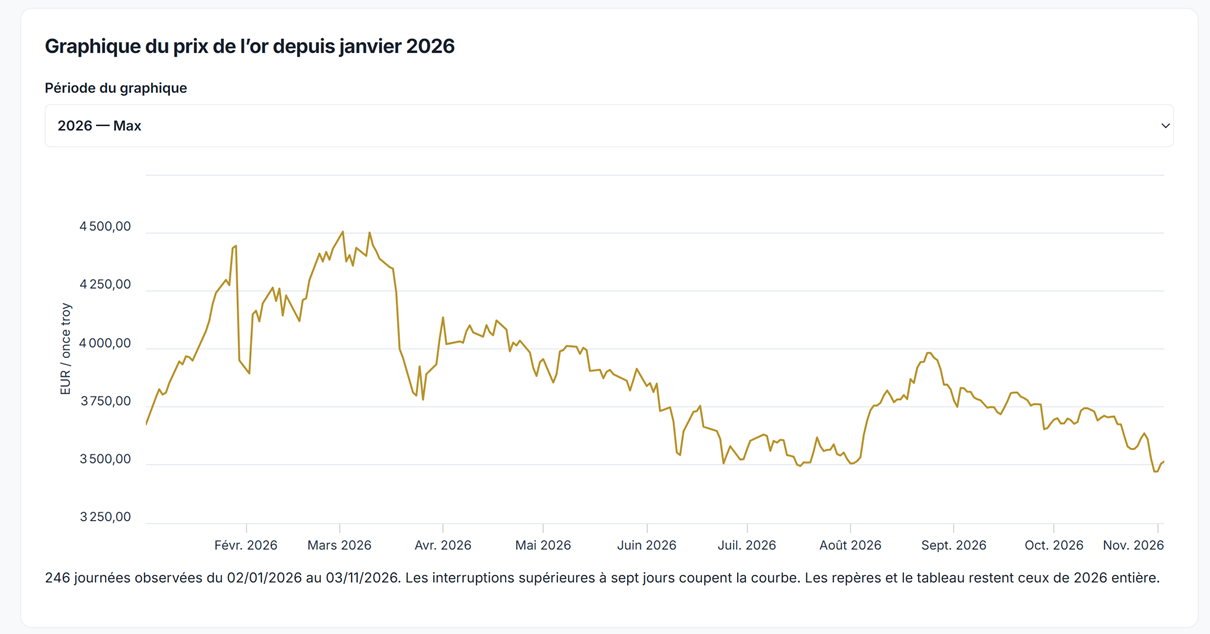
Après un record historique autour de 5 589 dollars l'once fin janvier 2026, le
métal a connu une correction sévère tout au long de l'année.
Début novembre 2026, à quelques semaines de la décision de
la Fed de décembre, l'once évoluait autour de 4 030 dollars (environ 3 710
euros), proche d'un niveau de support technique important. Cela représente un
repli de près de 30 % depuis le pic de janvier, tout en restant à un niveau
historiquement élevé sur une perspective de dix ans. Ce mouvement rappelle une
règle simple : l'or protège le pouvoir d'achat sur le long terme, mais peut
traverser des phases de correction violentes, en particulier quand les
anticipations sur les taux américains évoluent.
Autre point à surveiller : l'or ne verse ni dividende ni
intérêt. Avec des taux réels qui restent positifs dans plusieurs zones, détenir
de l'or a un coût d'opportunité réel face à des obligations qui, elles,
rémunèrent.
Les
matières premières énergétiques : le choc reprend de plus belle
Si l'inflation vient de l'énergie, détenir directement
l'actif qui en est la cause reste la couverture la plus directe. Et l’actualité
de novembre 2026 donne du poids à cette logique : les contrats à terme sur le
Brent ont dépassé 107 dollars le baril pour la première fois depuis le 16
septembre 2026, tandis que le WTI progressait de près de 4 % à environ 95,76
dollars. Ce regain de tension confirme que le choc énergétique évoqué par la
BCE n'est pas derrière nous.
Pour un particulier, l'accès passe généralement par des ETC
(Exchange Traded Commodities) adossés à des contrats à terme, dont la
performance peut s'écarter du prix spot à cause du renouvellement périodique
des positions, un mécanisme technique appelé le "roll". La volatilité
y est nettement plus forte que sur un indice actions classique, avec des
mouvements amplifiés par chaque actualité géopolitique.
Le paradoxe reste le même qu'auparavant : ces actifs sont à
la fois la cause de l'inflation qu'on cherche à fuir et un pari sur sa
poursuite. Si la tension qui a fait remonter le Brent au-dessus de 107 dollars
se résorbe, ces positions peuvent chuter rapidement, précisément au moment où
l'inflation qu'elles étaient censées couvrir commence à refluer.
Les
métaux industriels et les matières premières agricoles, une diversification
complémentaire
Au-delà de l'or et de l'énergie, les métaux industriels
comme le cuivre restent sensibles à l'activité économique mondiale et à la
transition énergétique, tandis que les matières premières agricoles réagissent
à des facteurs propres (climat, récoltes) moins corrélés au cycle des taux.
Leur intérêt principal n'est pas une protection ciblée
contre l'inflation énergétique, mais un effet de diversification : leurs
mouvements de prix ne suivent pas toujours la même logique que les actions ou
les obligations. Ce sont néanmoins des marchés techniques, souvent accessibles
via des fonds spécialisés, qui demandent de bien comprendre ce que l'on détient
avant d'y engager un capital significatif.
Les
obligations face à la hausse des taux : le cas français, un cas d'école
Le principe de base reste valable : une obligation existante
perd mécaniquement de la valeur quand les taux de marché montent, parce que
personne ne veut plus l'acheter à son prix d'origine si de nouvelles émissions
offrent un meilleur rendement. Plus l'échéance est lointaine, plus cette
sensibilité, appelée duration, est forte.
Mais l'automne 2026 ajoute une dimension supplémentaire,
essentielle à comprendre : le risque souverain propre à un pays peut s'ajouter
au risque de taux général. Le 21 octobre 2026, le rendement de l'OAT française
à 10 ans a grimpé jusqu'à 5,07 % en séance, un seuil plus atteint depuis
juillet 2002. Cette hausse reflète une réévaluation de la prime de risque sur
la dette française, liée à un déficit public désormais attendu à 5,4 % du PIB
pour 2026, contre 5 % initialement prévu, et à une charge d'intérêts de la
dette qui pourrait atteindre 72,9 milliards d'euros en 2027 selon l'Agence
France Trésor.
Après que l'agence Moody's a maintenu la note de la France à
Aa3, assortie d'une perspective négative, le taux est repassé sous la barre des
5 %, autour de 4,96 % à 4,99 % le 26 octobre, après avoir culminé à 5,14 %
quatre jours plus tôt. Concrètement, début octobre, l'Agence France Trésor a
placé une nouvelle OAT à échéance 2036 à un taux moyen de 4,93 %, ce qui
signifie que les nouvelles obligations françaises rémunèrent aujourd'hui
sensiblement plus qu'il y a quelques mois, au prix d'une forte volatilité de
prix pour ceux qui détiennent déjà des titres plus anciens.
Ce que cet épisode illustre pour un épargnant : une
obligation d'État n'est jamais totalement "sans risque" de prix avant
échéance, même émise par un pays développé, et le risque de taux ne se limite
pas à la politique des banques centrales.
Les
obligations indexées sur l'inflation (OATi, OAT€i, TIPS) : une protection
ciblée, mais pas immunisée
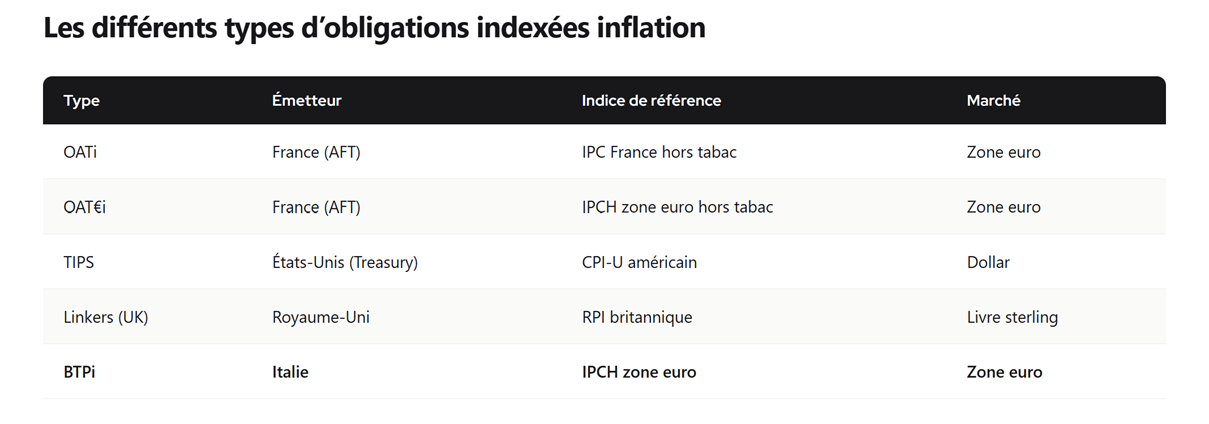
Les obligations indexées sur l'inflation restent conçues
spécifiquement pour ce type de contexte. En France, ce sont les OATi (indexées
sur l'inflation française) et les OAT€i (zone euro) ; aux États-Unis, les TIPS.
Leur capital et leurs coupons sont ajustés automatiquement en fonction d'un
indice officiel des prix, avec un rendement réel fixé à l'émission qui s'ajoute
ensuite à l'inflation constatée.
Ce qu'il faut garder en tête après l'épisode de l'automne
2026 : les obligations indexées protègent contre l'érosion liée à l'inflation,
mais pas contre la prime de risque souveraine. Si la défiance des marchés
envers la trajectoire budgétaire d'un pays augmente, le rendement réel exigé
sur ses obligations indexées peut lui aussi grimper, ce qui fait baisser leur
prix, même si le mécanisme d'indexation à l'inflation continue de fonctionner
normalement. C'est la différence entre protéger le pouvoir d'achat et protéger
la valeur de marché à court terme : les deux ne vont pas toujours de pair.
Pourquoi
aucun actif seul ne suffit : la logique de diversification
Ce tour d'horizon actualisé renforce un constat : chaque
classe d'actifs répond à une partie du problème, pas à l'ensemble, et les
derniers événements montrent que même les actifs "refuges" peuvent
être perturbés par des facteurs spécifiques — une correction technique pour
l'or, un risque souverain pour les obligations françaises, une résurgence
géopolitique pour le pétrole.
C'est pour cette raison que les approches les plus sérieuses
combinent plusieurs briques plutôt que de miser sur une seule : une petite
poche d'or, une allocation obligataire qui tient compte à la fois de la
duration et du risque souverain du pays émetteur, et une diversification
géographique qui évite de concentrer tout le risque sur un seul marché
domestique.
La
régularité, plus importante qu'un timing parfait sur ces actifs
Essayer de deviner le sommet exact du cours de l'or ou le
point bas des obligations françaises est un exercice qui échoue le plus
souvent. L'exemple de l'or est parlant : un investisseur entré au plus haut de
janvier, autour de 5 589 dollars, affiche toujours une perte de l'ordre de 25 à
30 % début novembre, simplement pour avoir tenté d'entrer au pire moment.
La même logique qui s'applique à l'investissement en actions
via le DCA (investissement programmé) reste valable ici : répartir ses achats
dans le temps plutôt que de placer tout son capital d'un coup lisse le risque
d'un mauvais point d'entrée, surtout dans une période où les mouvements de
marché peuvent être aussi rapides que ceux observés sur l'OAT française ces
dernières semaines.
Les
limites à accepter avant de se positionner sur ces classes d'actifs
Plusieurs pièges méritent d'être rappelés, renforcés par le
contexte actuel. D'abord, avec un petit capital, la diversification réelle
entre or, matières premières et obligations reste limitée par les frais et les
écarts de prix. Ensuite, les matières premières via ETC comportent des frais de
gestion et des effets de "roll" qui peuvent éroder la performance,
même si le prix spot progresse comme c'est le cas pour le Brent actuellement.
Il faut aussi éviter de surestimer la "sécurité"
d'un actif qualifié de refuge : l'or a montré une correction de près de 30 % en
quelques mois, et une obligation d'État développée comme la France a vu son
rendement grimper d'un point entier en deux mois. Enfin, la situation française
rappelle qu'il faut suivre non seulement les décisions des banques centrales,
mais aussi la trajectoire budgétaire et politique des pays dont on détient la
dette — une dimension souvent négligée par les épargnants débutants.
Questions
fréquentes
L'or protège-t-il vraiment contre l'inflation ?
Sur le long terme, l'or a tendance à conserver son pouvoir d'achat, mais il
peut connaître des corrections sévères à court terme, comme la baisse de près
de 30 % observée entre janvier et novembre 2026. Ce n'est pas une protection
linéaire ni garantie à court terme.
Pourquoi le taux de l'OAT française a-t-il dépassé 5 %
?
Cette hausse reflète surtout l'inquiétude des marchés sur la trajectoire
budgétaire de la France (déficit, dette, instabilité politique), bien plus que
la seule politique de taux de la BCE. C'est un risque souverain spécifique au
pays, distinct du risque de taux général.
Faut-il vendre ses obligations quand les taux montent
?
Pas nécessairement : si vous conservez une obligation jusqu'à son échéance,
vous récupérez le capital initial et les coupons prévus, indépendamment des
fluctuations de prix intermédiaires. La baisse de prix ne pénalise vraiment que
si l'on revend avant l'échéance.
Comment investir dans les matières premières sans
acheter de pétrole physique ?
La voie la plus accessible pour un particulier reste les ETC ou certains ETF
spécialisés, qui répliquent le prix d'une matière première via des contrats à
terme, avec des frais et des mécanismes techniques à bien comprendre avant
d'investir.
Les obligations indexées sur l'inflation sont-elles
sans risque ?
Non. Elles protègent spécifiquement contre l'érosion liée à l'inflation, mais
restent sensibles aux variations de taux réels et à la prime de risque
souveraine du pays émetteur, comme l'a montré l'épisode français d'octobre
2026.
ScalpNX
comme copilote pour lire ce contexte macro avant d'ajuster son portefeuille
Entre la pause de la BCE, le possible relèvement de
décembre, la correction de l'or, le regain du pétrole et la tension sur la
dette française, suivre en continu comment ces signaux évoluent est devenu plus
exigeant qu'il y a quelques mois. C'est là que ScalpNX intervient, en tant que
radar quantitatif et non comme un gestionnaire qui déciderait à votre place. Le
LAB offre une vue d'ensemble de l'état du marché — un thermomètre du bruit
ambiant — tandis que le LIVE permet d'observer une sélection de signaux filtrés
et de simuler leur comportement sur un capital fictif, sans jamais toucher à
votre argent réel.
Dans un climat où un communiqué de la BCE, une décision de
Moody's ou une tension géopolitique peuvent faire bouger un marché en quelques
heures, disposer d'un outil qui aide à filtrer le bruit plutôt que de réagir à
chaud peut faire une vraie différence. ScalpNX intègre également des filtres
éthiques (finance islamique, exclusion de certains secteurs, logique ESG) pour
ceux qui souhaitent que leurs choix restent alignés avec leurs valeurs. L'outil
ne clique jamais à la place de l'utilisateur : le clic final reste toujours
chez votre propre courtier.
L'essentiel
à retenir
Le contexte de fin 2026 confirme qu'aucune classe d'actifs
ne protège parfaitement contre la combinaison d'une hausse des taux et d'une
inflation énergétique. L'or préserve le pouvoir d'achat sur longue durée mais
vient de connaître une correction sévère. Les matières premières énergétiques
suivent le regain du choc inflationniste, avec un Brent repassé au-dessus de
107 dollars, au prix d'une forte volatilité. Les obligations, françaises en
particulier, montrent qu'au risque de taux général peut s'ajouter un risque
souverain spécifique, capable de faire grimper un rendement d'un point entier
en deux mois. Les obligations indexées sur l'inflation offrent une réponse plus
ciblée, sans être immunisées contre ce même risque souverain.
Avant d'ajuster une allocation dans un environnement qui
bouge aussi vite, prendre le temps de lire correctement le contexte de marché
reste la meilleure discipline possible. C'est précisément le rôle que ScalpNX
peut jouer : un copilote pour observer, filtrer et simuler, afin d'aborder ces
décisions avec plus de lucidité, avant d'exposer un capital réel.
Cet article a un objectif pédagogique et ne constitue pas
un conseil en investissement personnalisé. Tout investissement comporte un
risque de perte en capital, et les performances passées ne préjugent pas des
performances futures. Pour toute décision d'investissement, l'Autorité des
marchés financiers (AMF) recommande de bien évaluer son profil de risque et, si
besoin, de consulter un conseiller financier agréé.